 Leonardo Tapia
· 8 min de lectura · Leonardo Tapia
Nueva providencia del SENIAT sobre facturación: qué dice la Gaceta Oficial 43.484 y qué cambia para tu negocio
La Providencia SNAT/2026/00093, publicada en la Gaceta Oficial N.º 43.484, deja a libre elección del contribuyente facturar por medios digitales o con máquina fiscal. Qué dice, a quién aplica y cuándo entra en vigencia, en preguntas y respuestas.
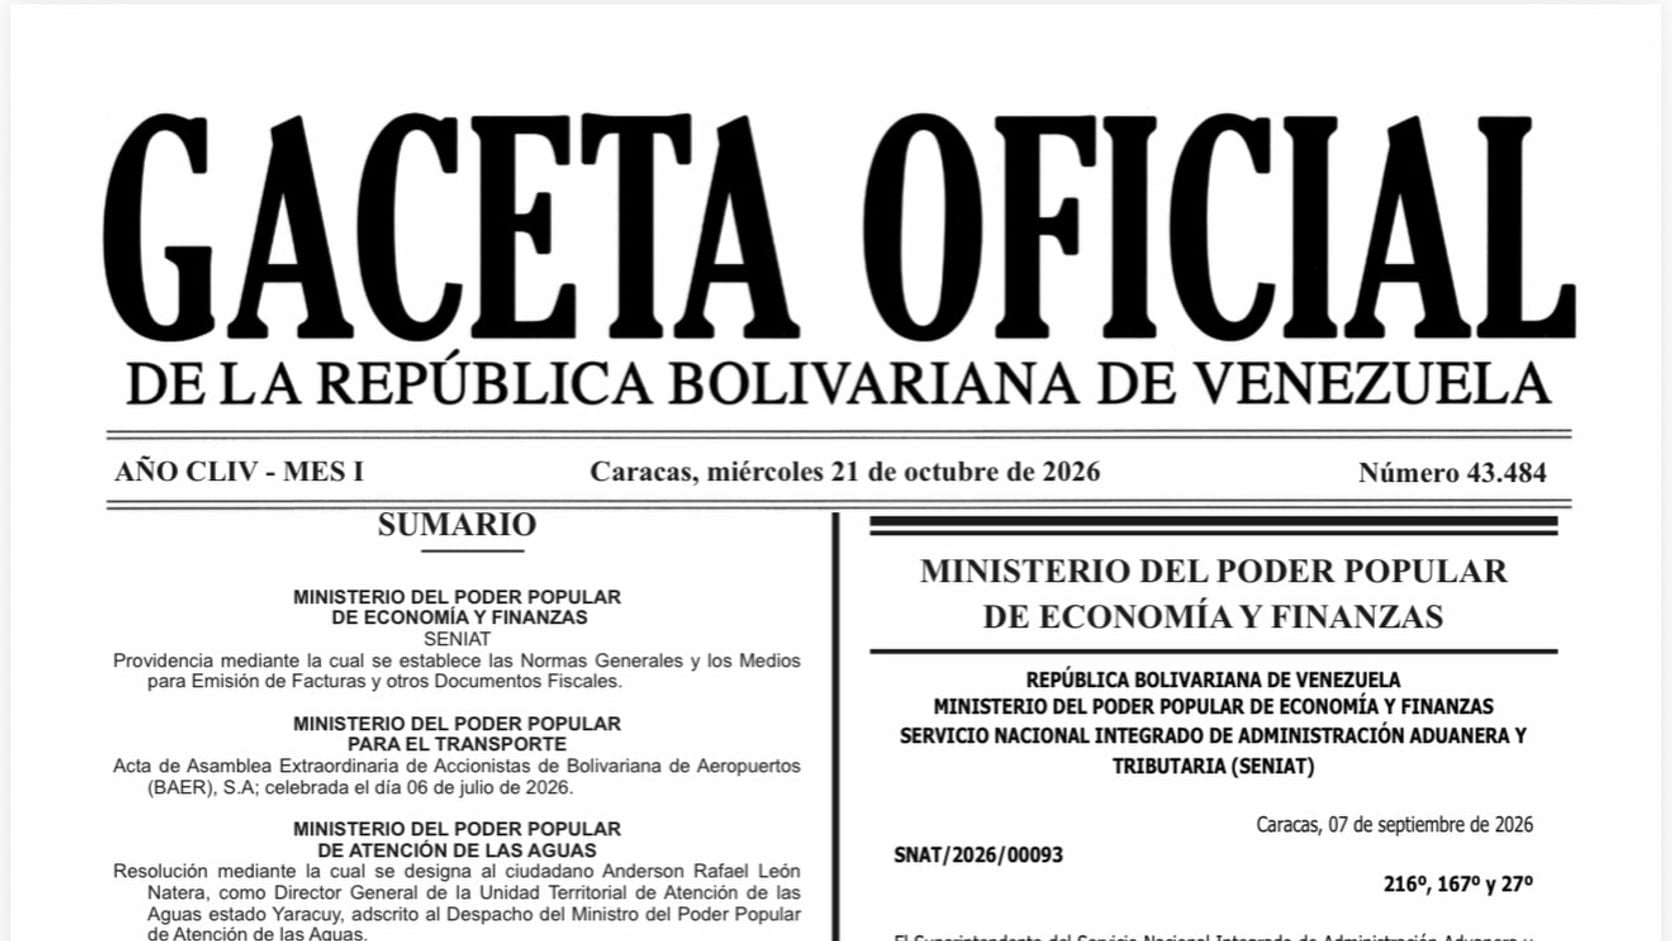
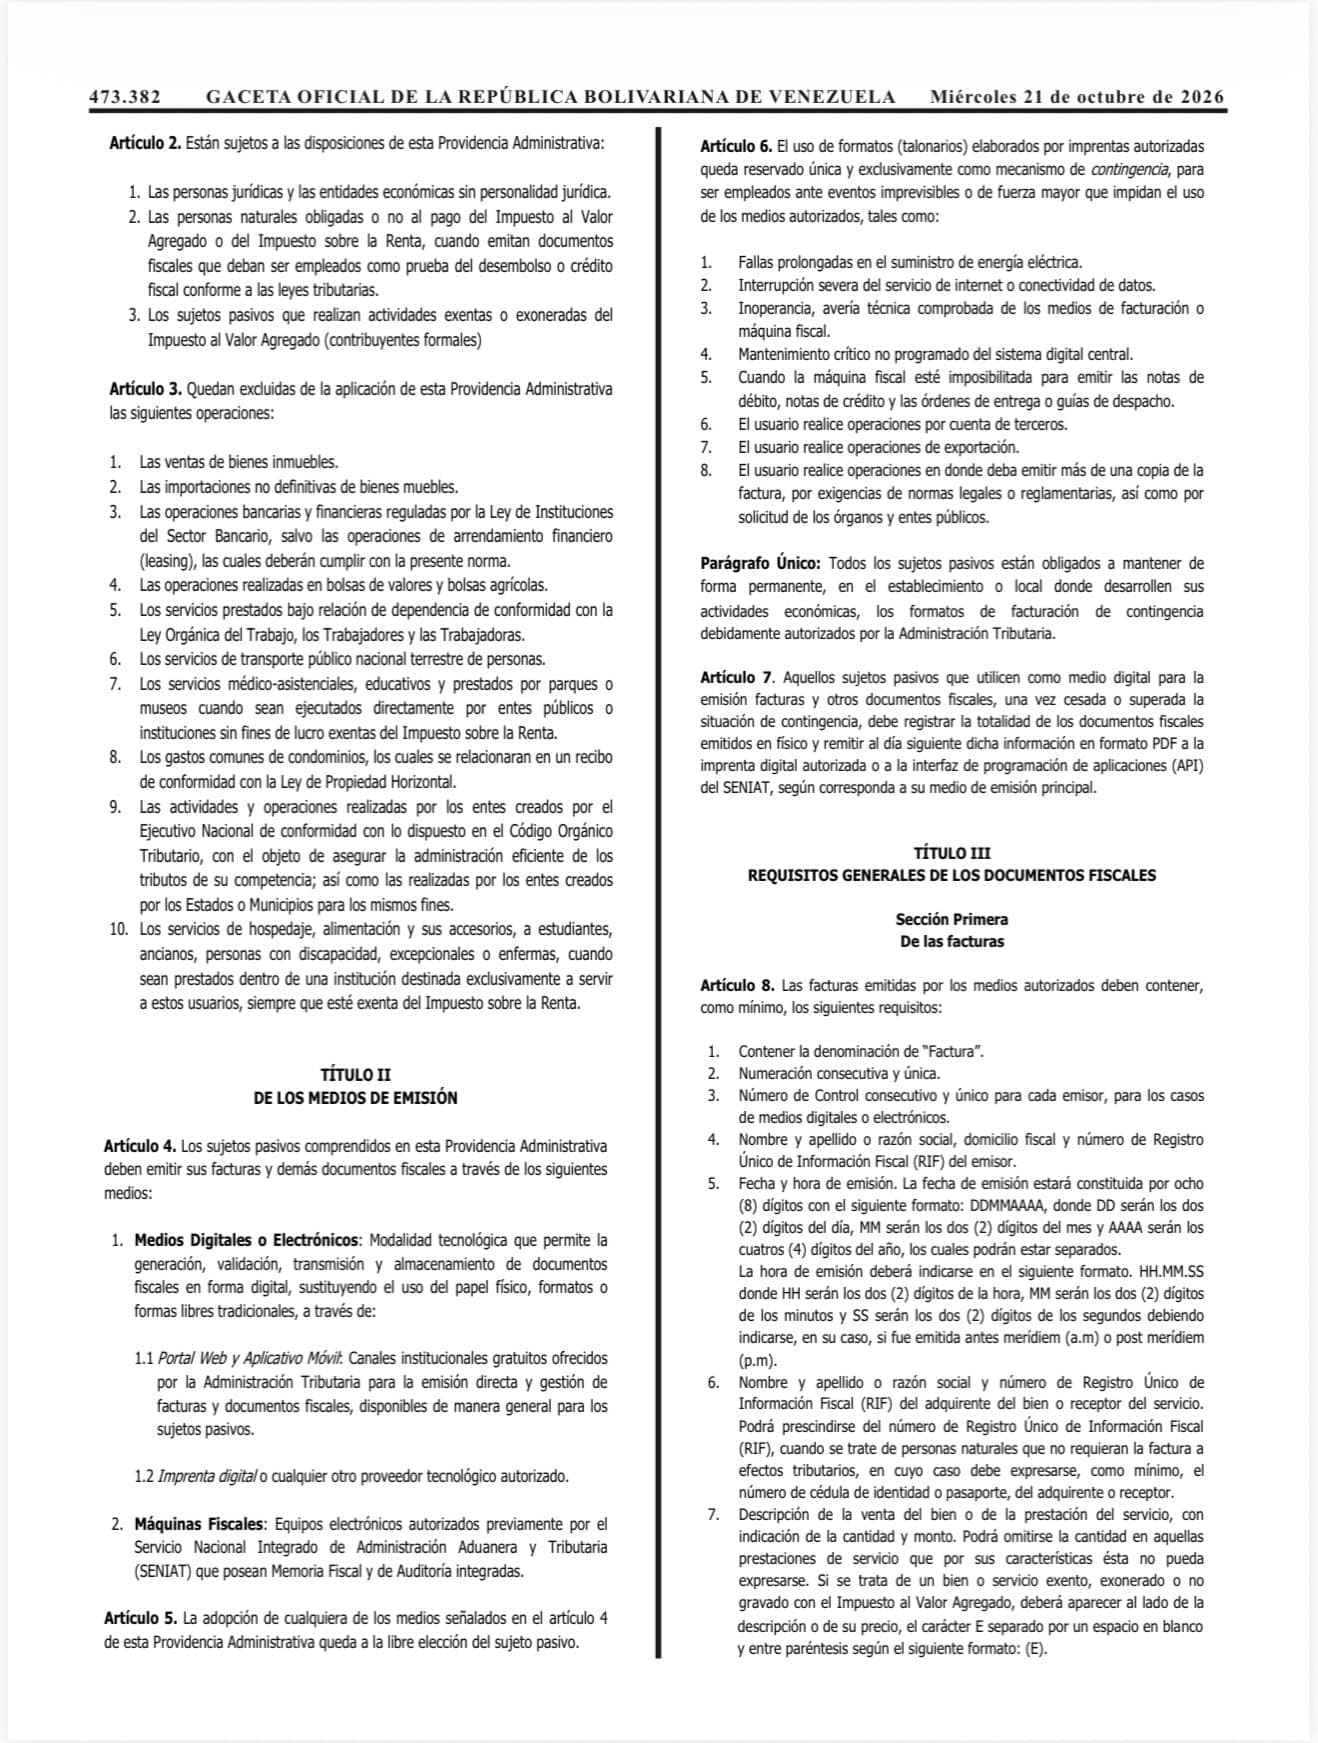
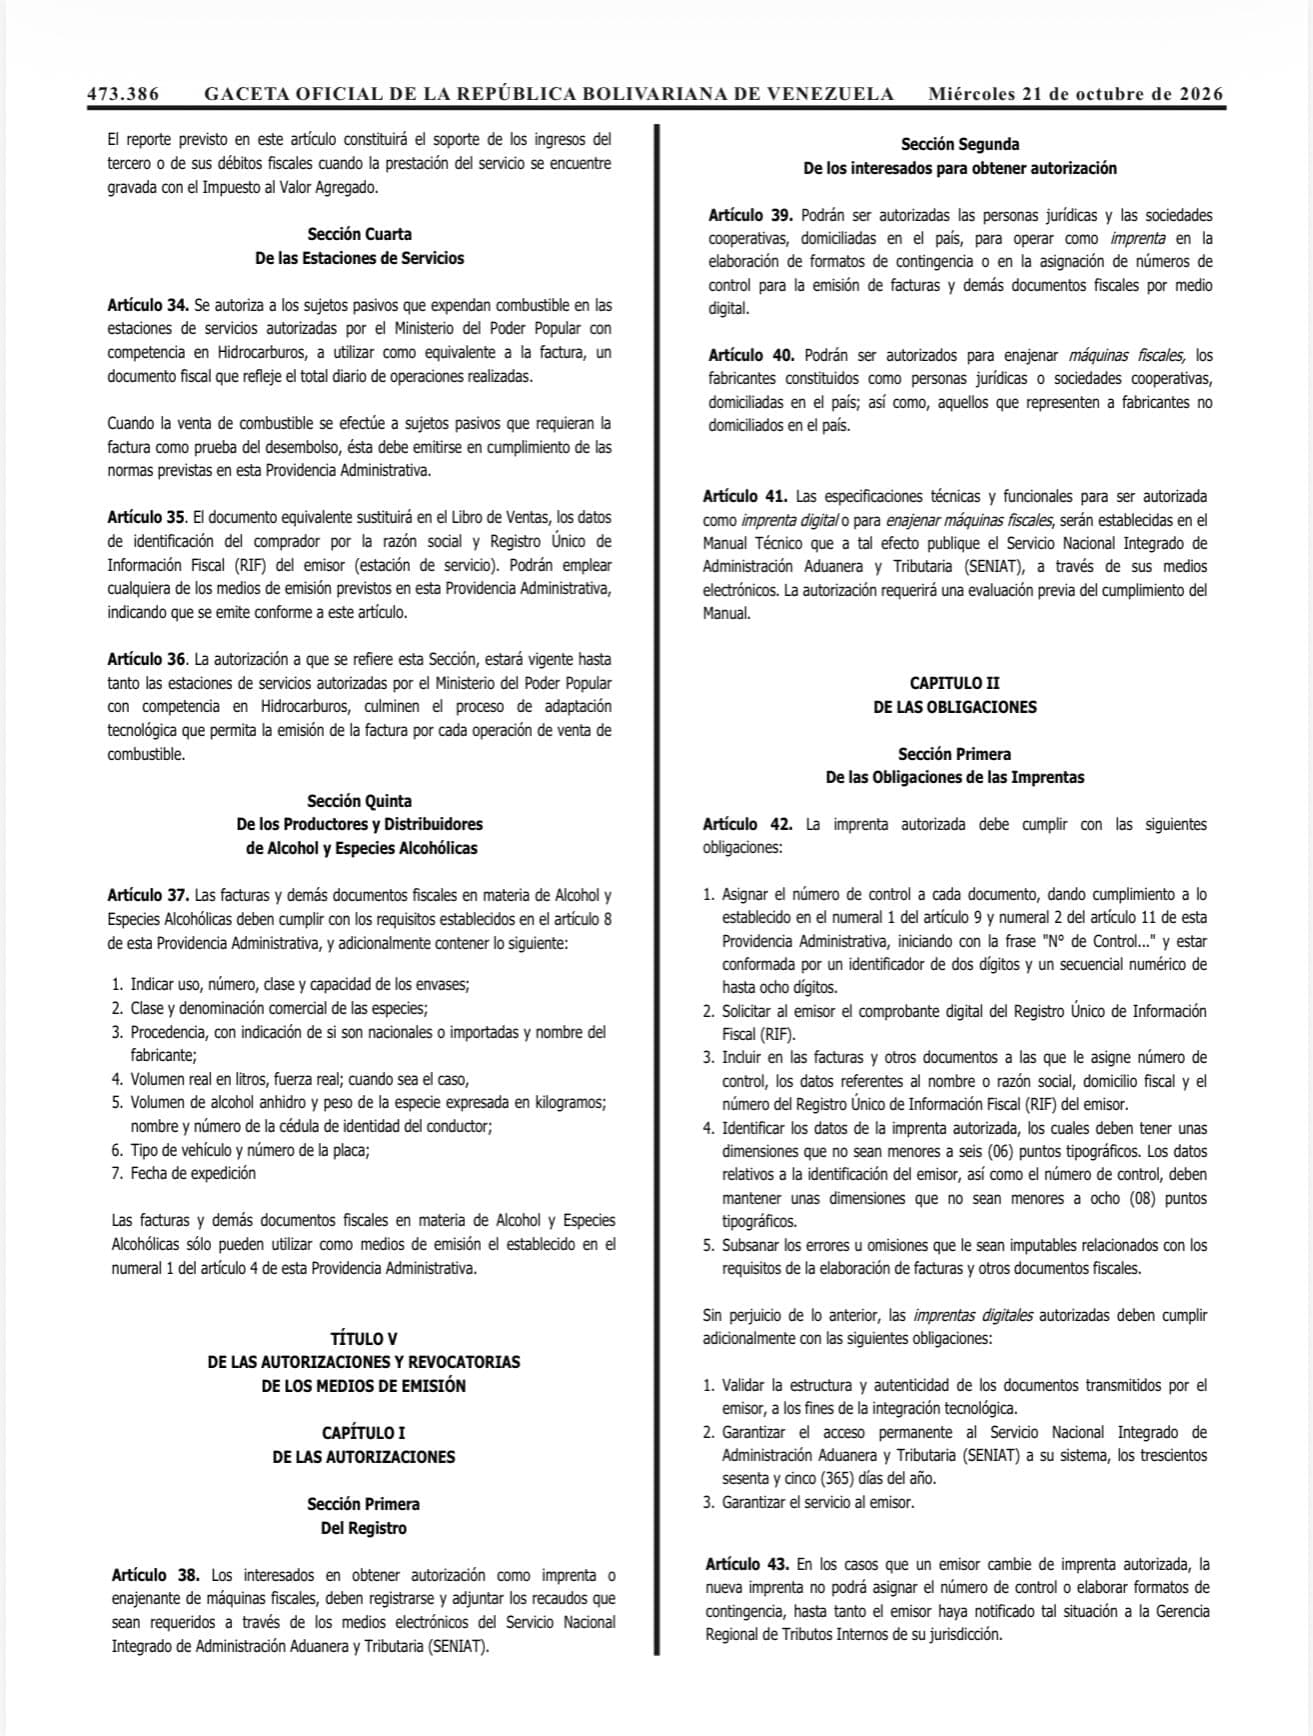
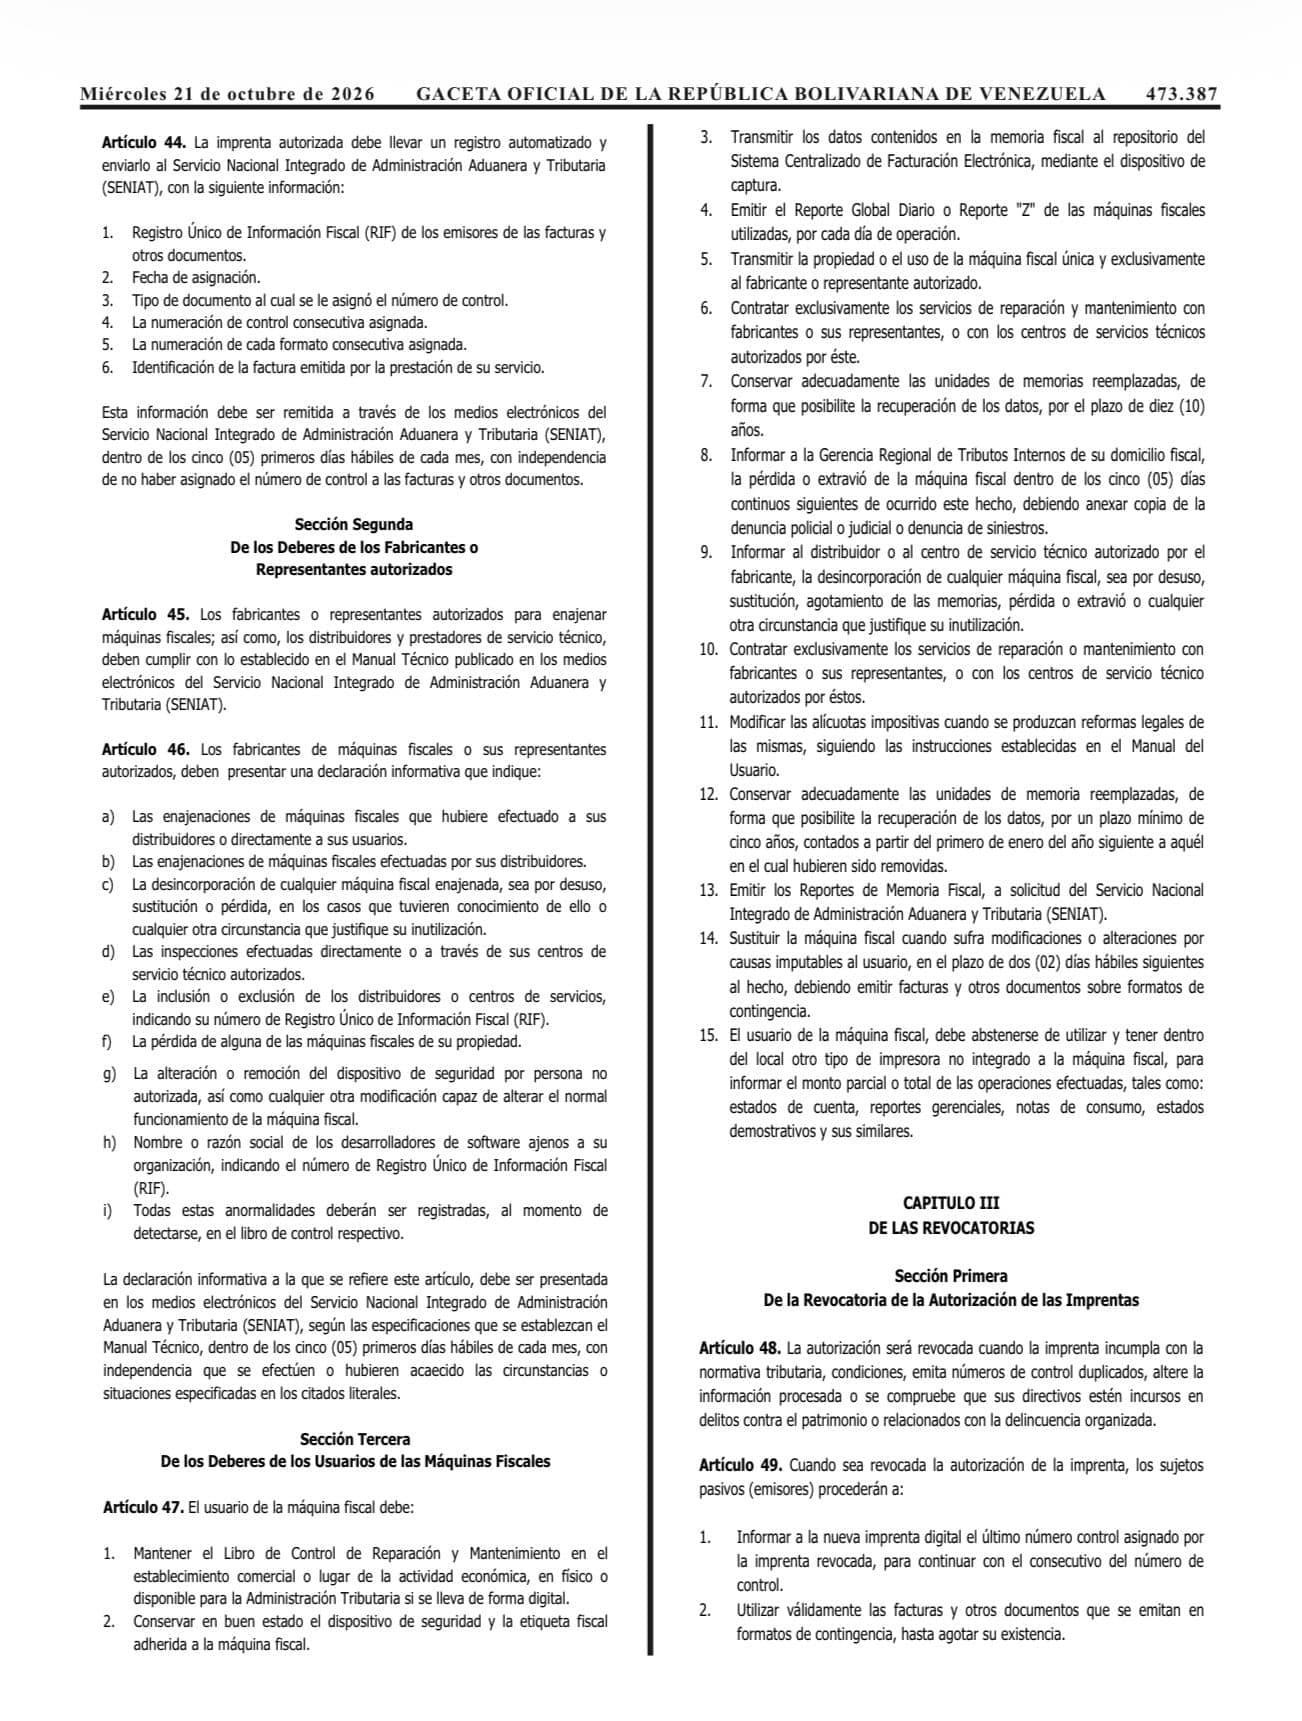
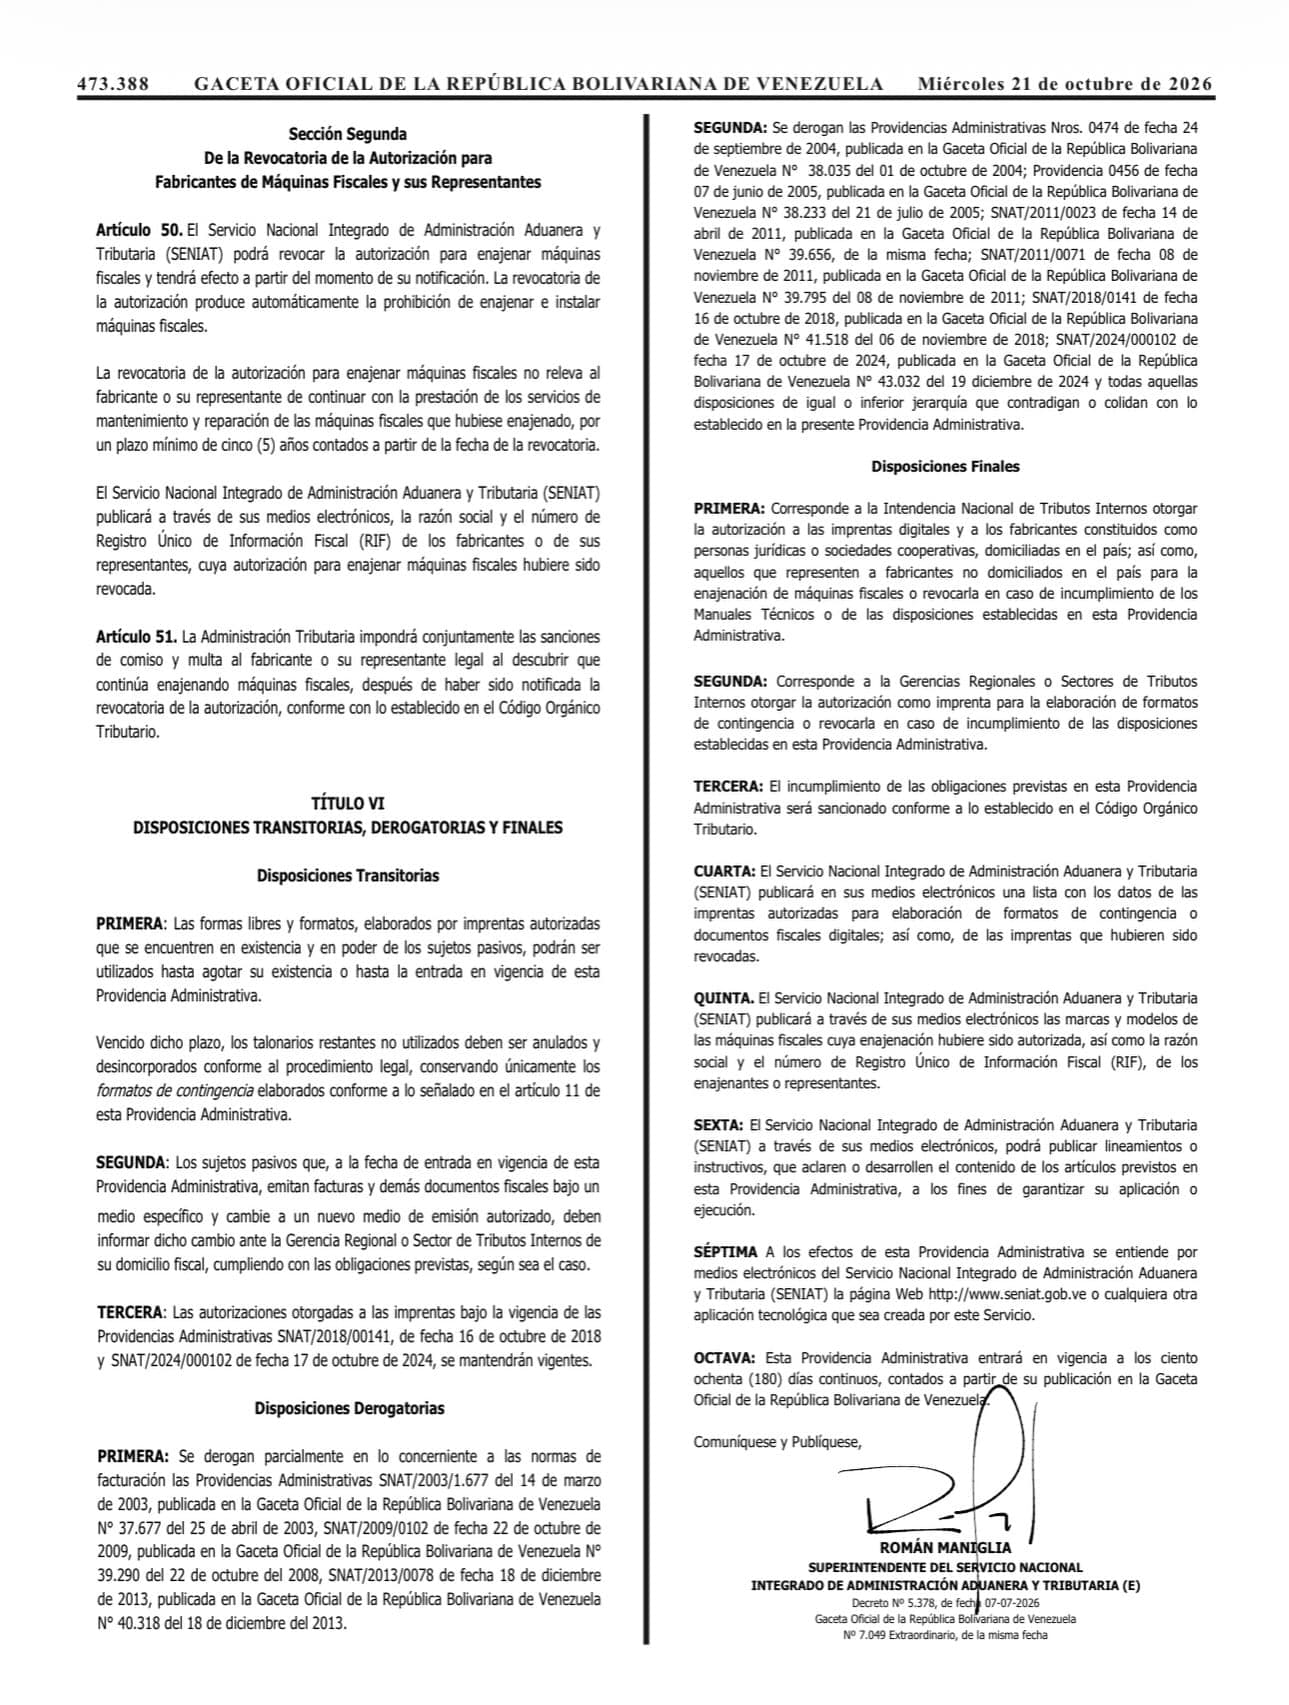
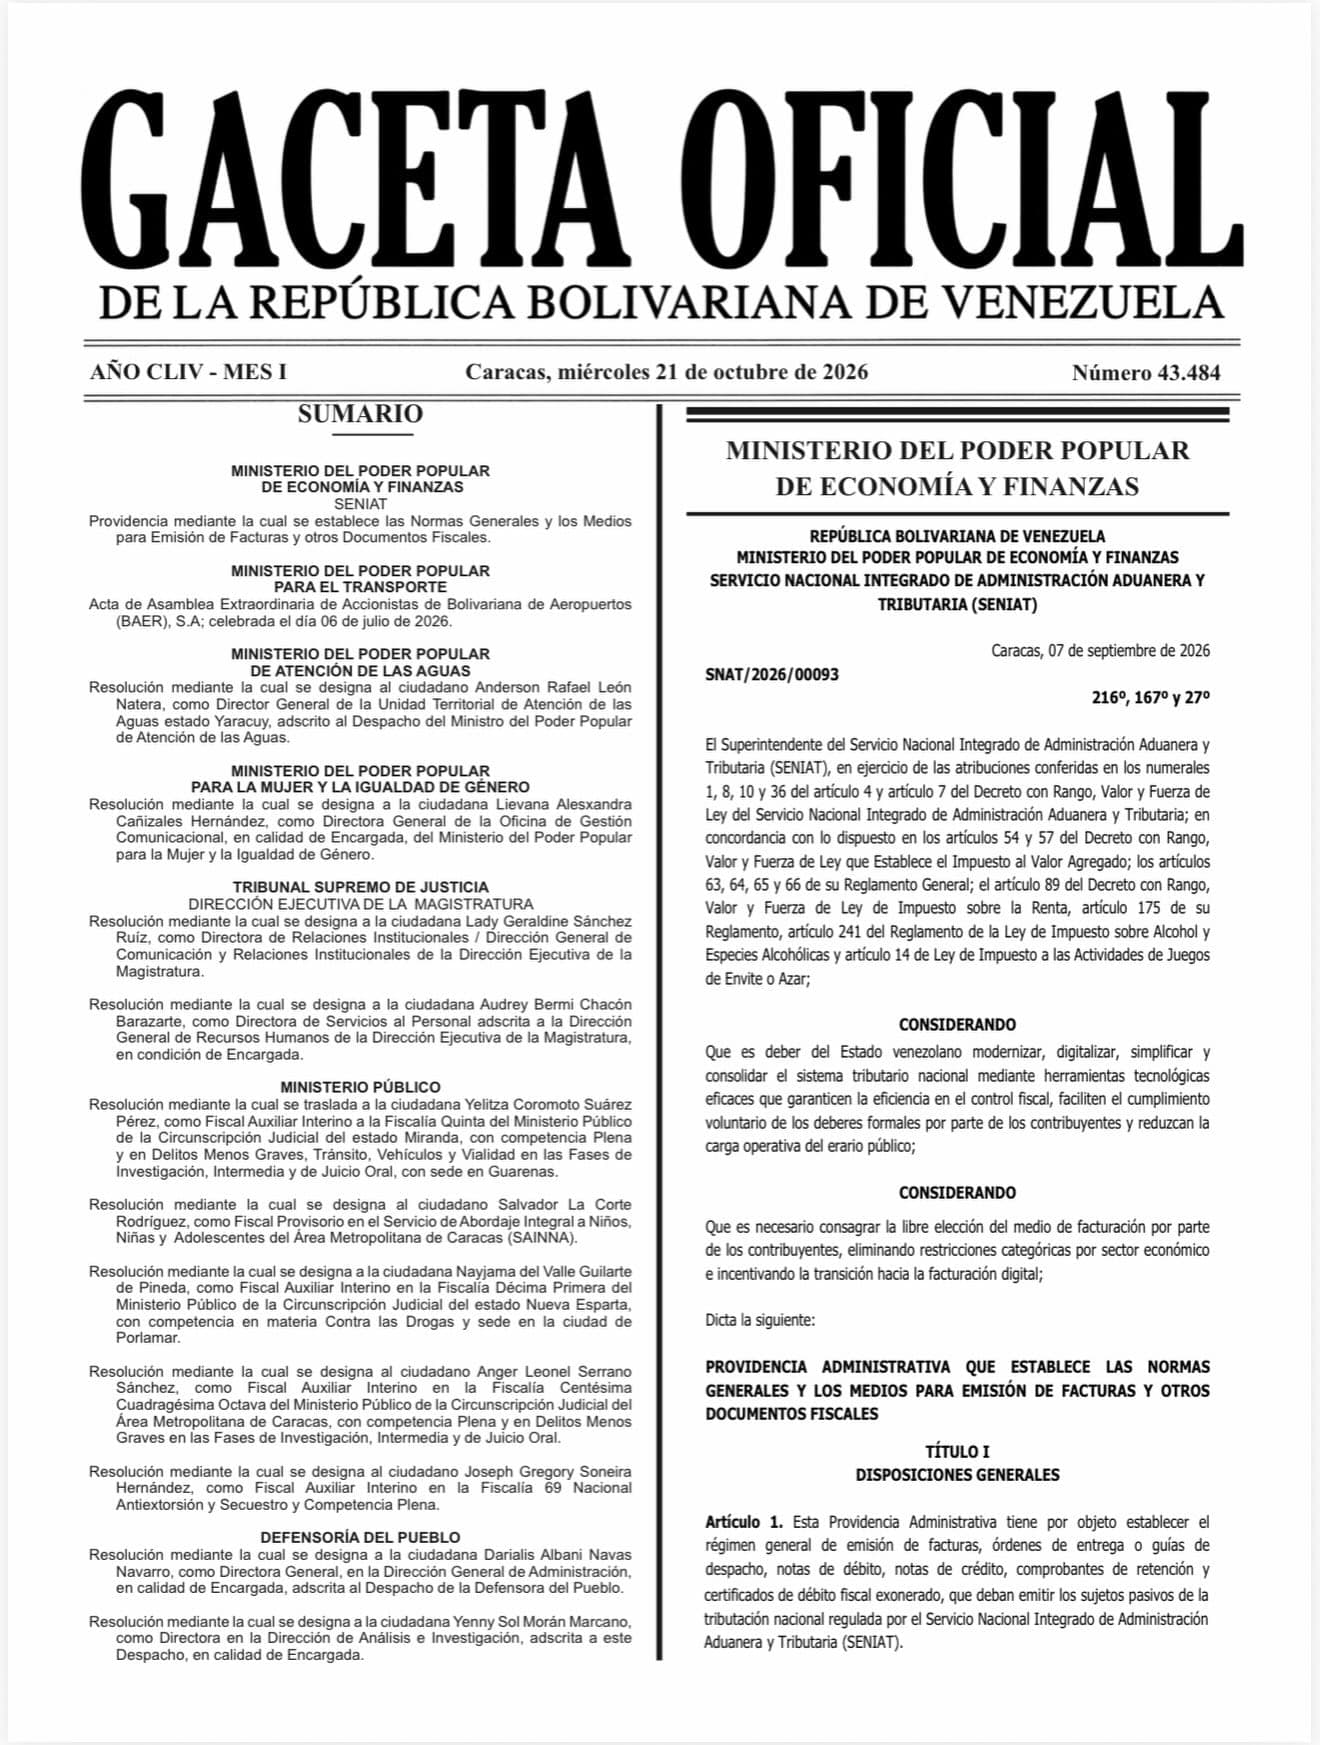
El 21 de octubre de 2026, Delcy Rodríguez anunció en una alocución la eliminación de la obligatoriedad de las máquinas fiscales en los comercios del país. Ese mismo día se publicó en la Gaceta Oficial N.º 43.484 la Providencia Administrativa SNAT/2026/00093 del SENIAT, que establece las normas generales y los medios para emitir facturas y otros documentos fiscales.
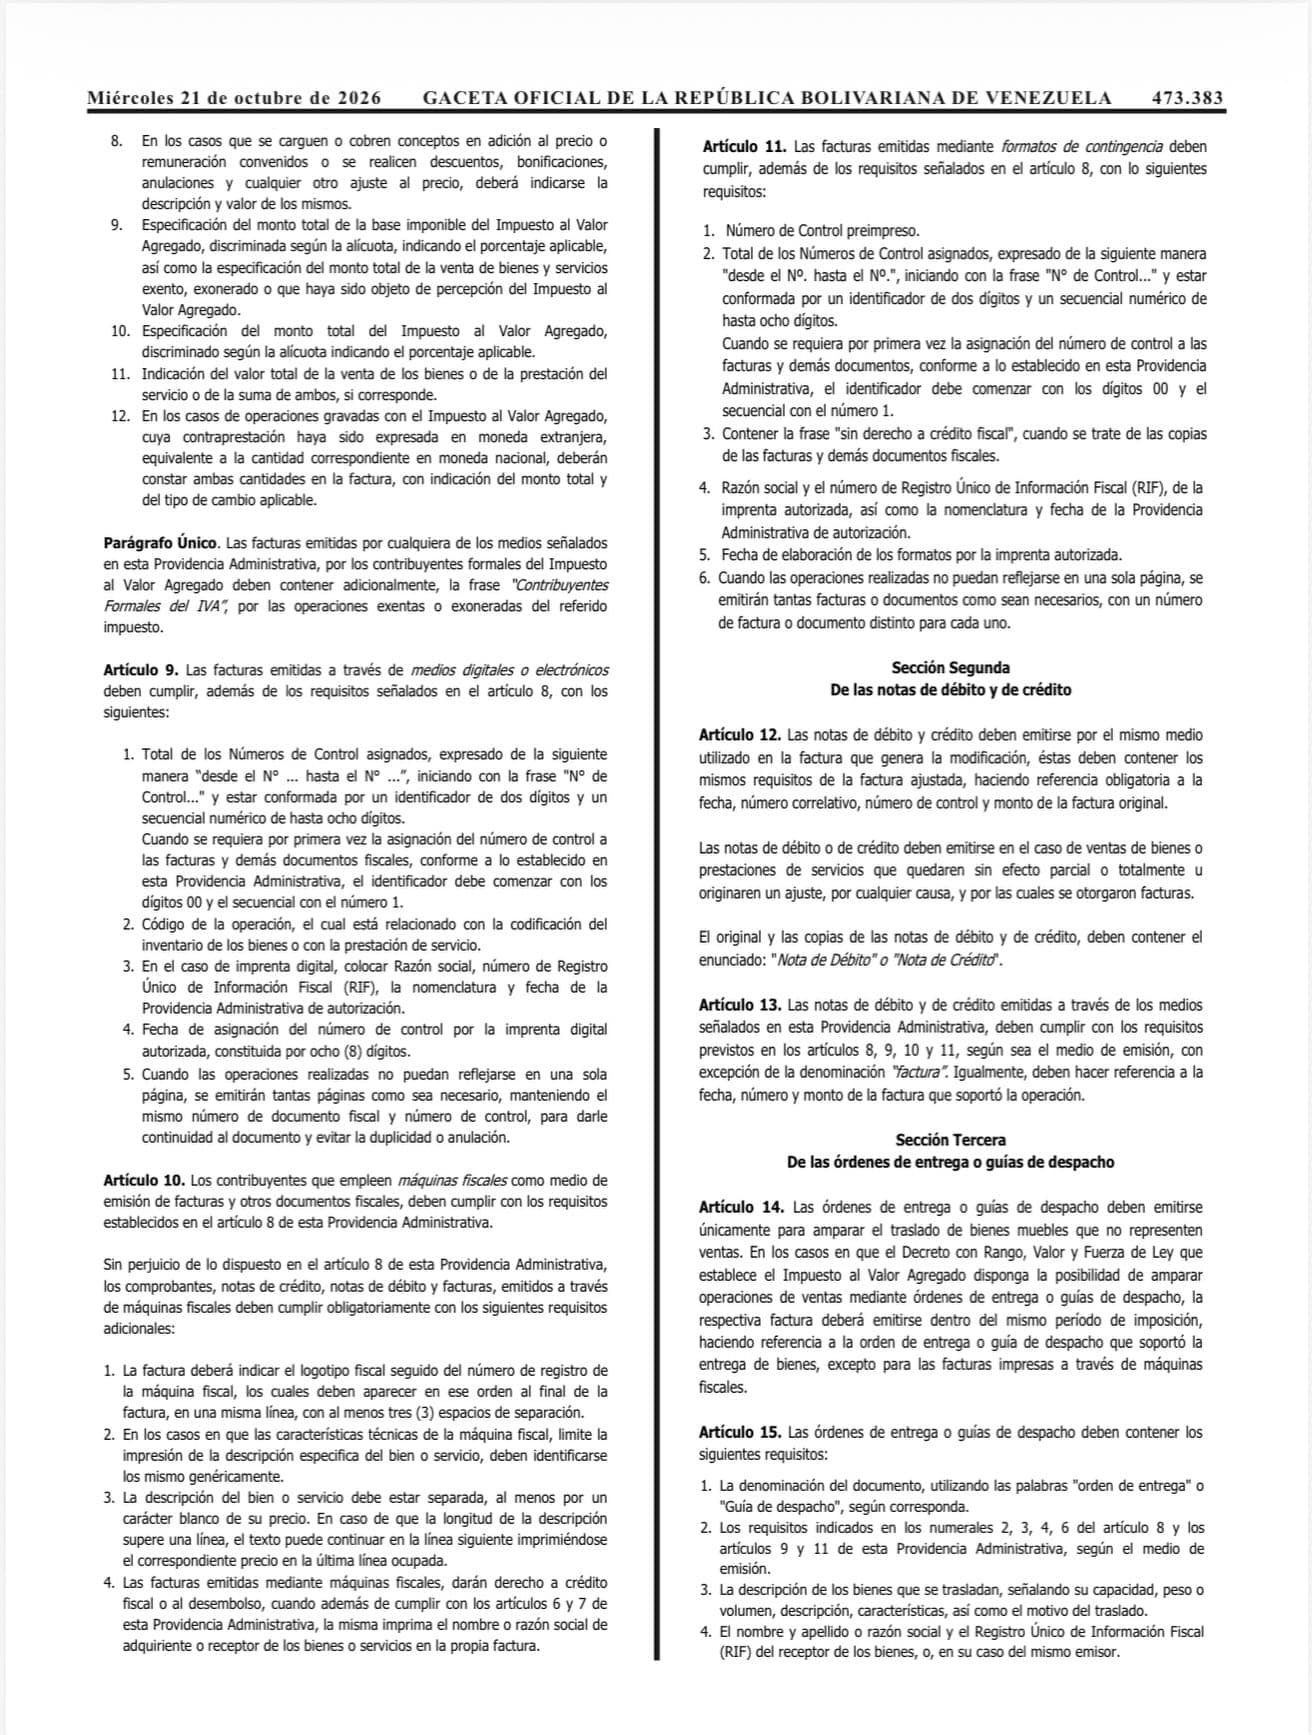
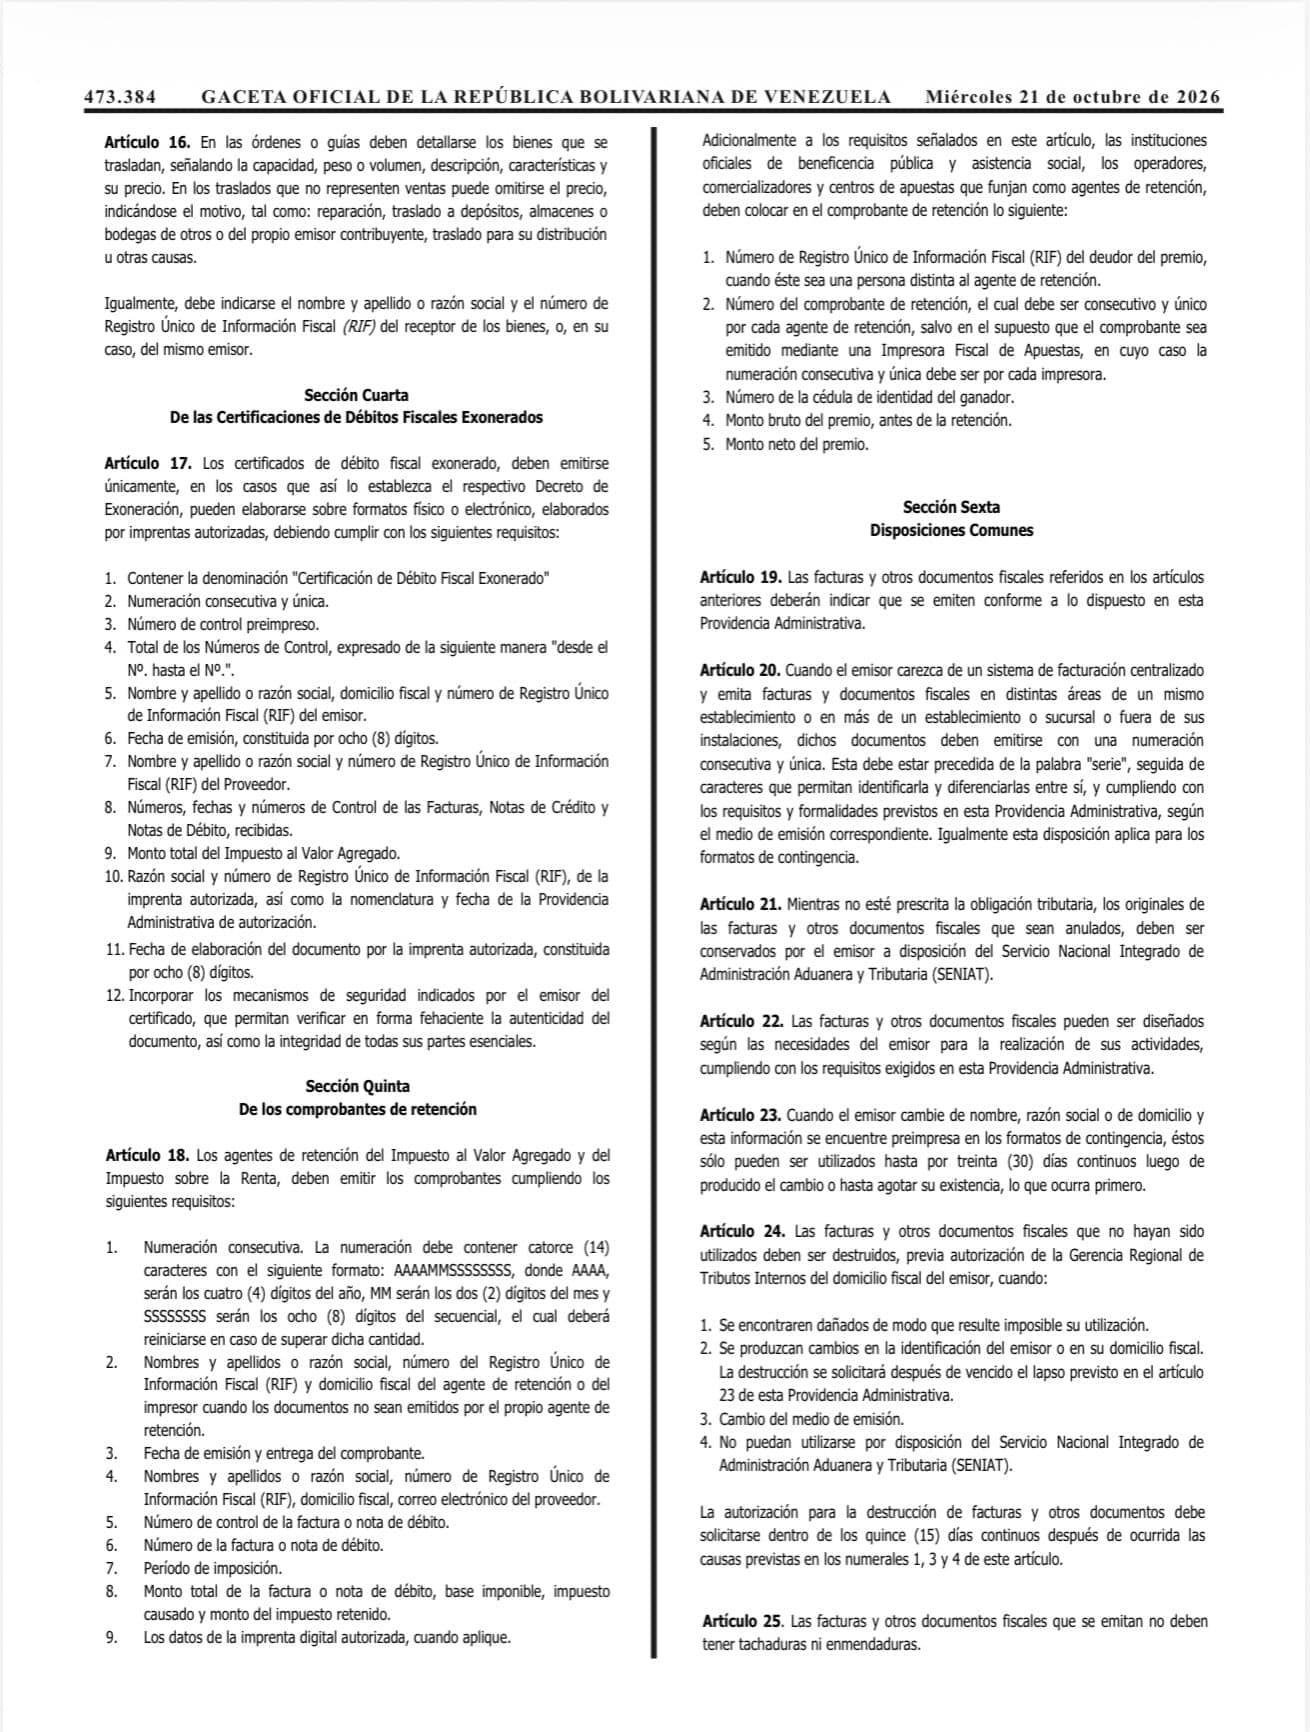
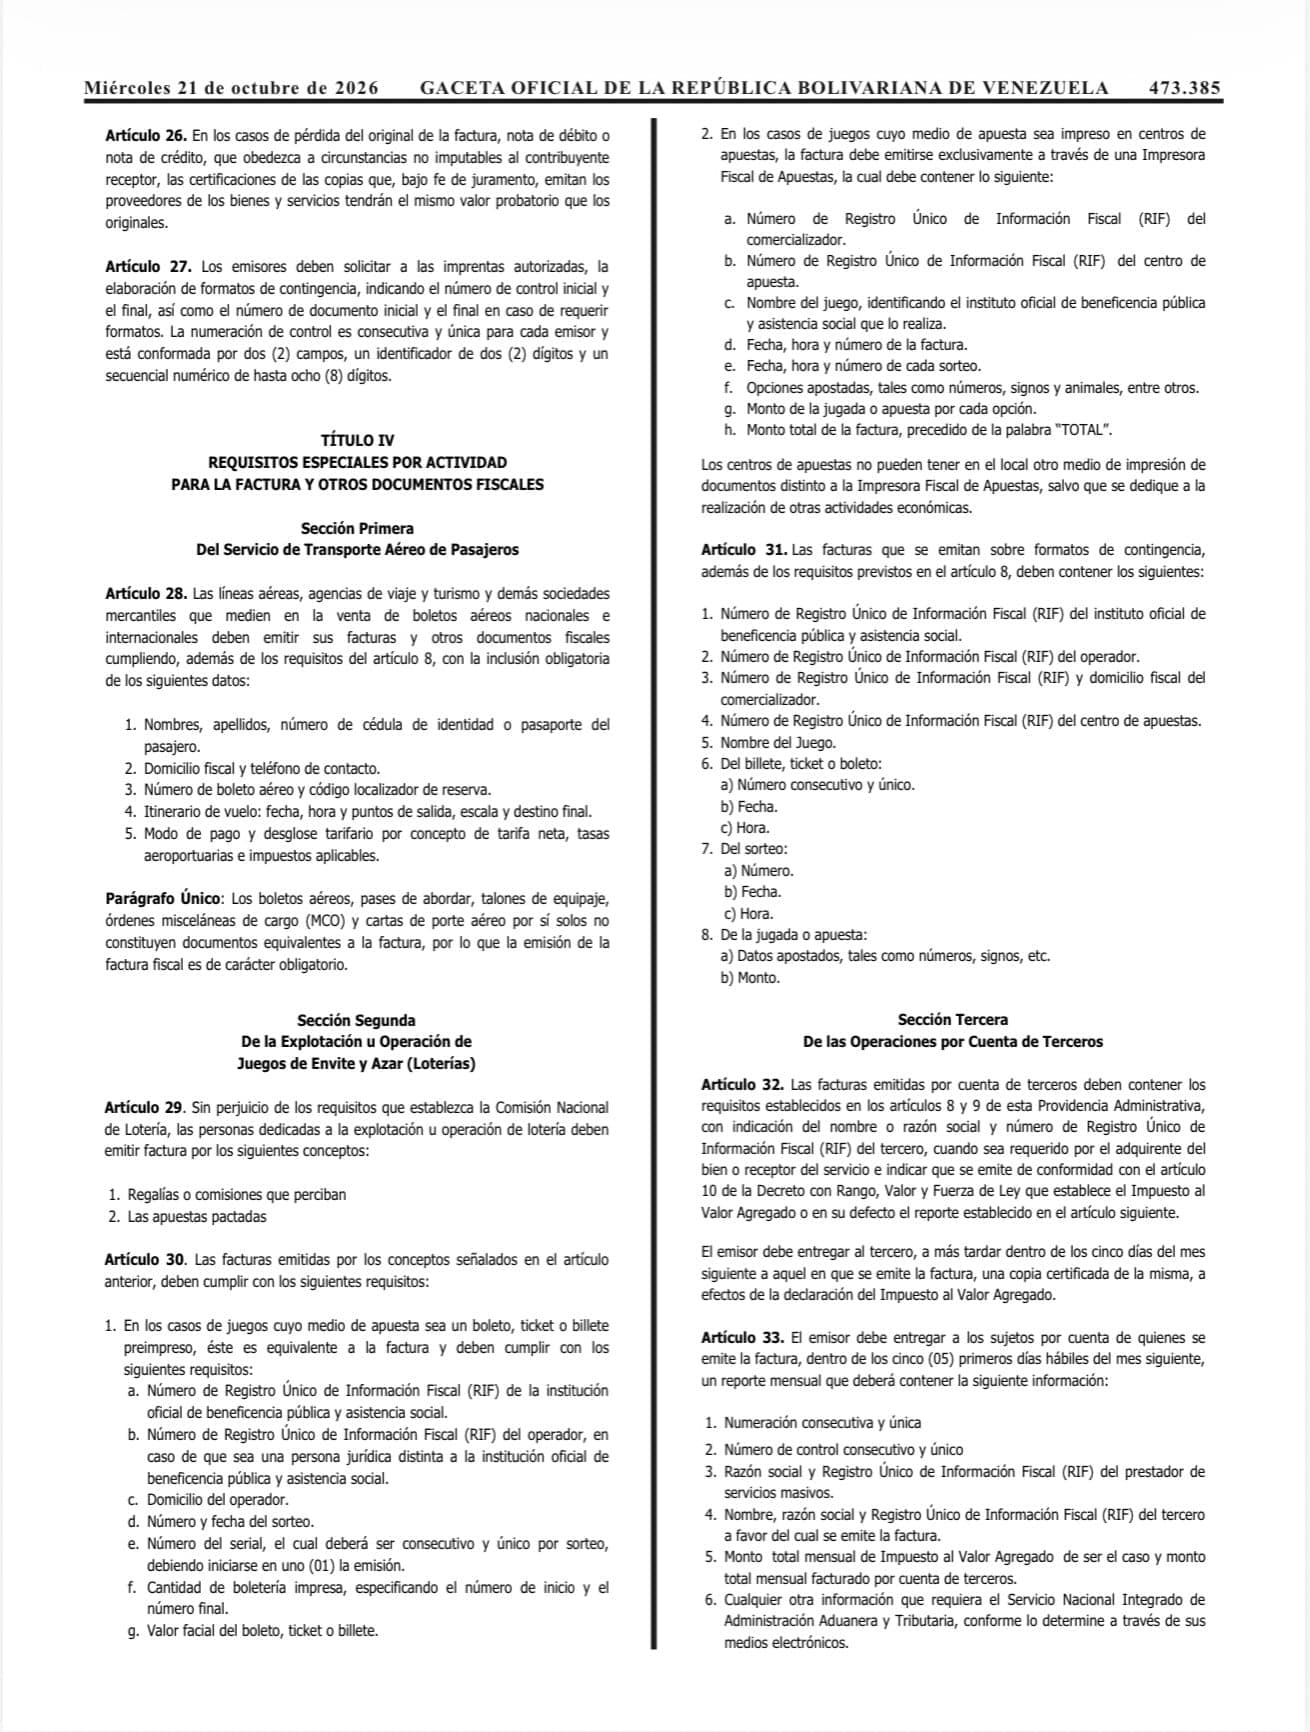
La leí completa. Aquí explico qué dice, artículo por artículo, en preguntas y respuestas, y al final están las ocho páginas de la Gaceta para que puedas consultarlas.
Lo esencial
- Cada contribuyente elige libremente cómo facturar: por medios digitales o con máquina fiscal (artículos 4 y 5).
- Entre los medios digitales están un portal web y una aplicación móvil gratuitos del SENIAT, además de las imprentas digitales y otros proveedores autorizados.
- Los talonarios de imprenta quedan solo para contingencias, como fallas de luz o de internet (artículo 6).
- Entra en vigencia 180 días continuos después de su publicación en Gaceta (disposición final octava).
- Deroga varias providencias anteriores sobre facturación, entre ellas la SNAT/2024/000102 de imprentas digitales.
Preguntas y respuestas
- ¿Qué es la Providencia SNAT/2026/00093?
- Es la norma del SENIAT que establece el régimen general para emitir facturas, órdenes de entrega o guías de despacho, notas de débito y de crédito, comprobantes de retención y certificados de débito fiscal exonerado (artículo 1). Fue dictada el 7 de septiembre de 2026, firmada por Román Maniglia como superintendente (E) del SENIAT, y publicada en la Gaceta Oficial N.º 43.484 del 21 de octubre de 2026.
- ¿A quién aplica?
- A las personas jurídicas y entidades económicas sin personalidad jurídica; a las personas naturales, estén obligadas o no al pago del IVA o del ISLR, cuando emitan documentos que sirvan como prueba del desembolso o del crédito fiscal; y a quienes realizan actividades exentas o exoneradas del IVA, los llamados contribuyentes formales (artículo 2).
- ¿Sigue siendo obligatoria la máquina fiscal?
- No. El artículo 4 establece dos medios de emisión —los medios digitales o electrónicos y las máquinas fiscales— y el artículo 5 dice que adoptar cualquiera de ellos queda a la libre elección del contribuyente. La máquina fiscal pasa a ser una opción. La excepción son las facturas de alcohol y especies alcohólicas, que solo pueden emitirse por medios digitales (artículo 37).
- ¿Qué medios digitales se pueden usar?
- El portal web y la aplicación móvil del SENIAT, que el artículo 4 describe como canales institucionales gratuitos para emitir y gestionar facturas, y las imprentas digitales u otros proveedores tecnológicos autorizados. La providencia no detalla cómo funcionarán el portal y la aplicación; el SENIAT puede publicar lineamientos e instructivos en sus medios electrónicos (disposición final sexta).
- ¿Puedo seguir usando talonarios de imprenta?
- Solo como contingencia (artículo 6): fallas prolongadas de electricidad, interrupción severa de internet, avería de la máquina fiscal o del medio de facturación, mantenimiento no programado del sistema digital central, y algunos casos como operaciones por cuenta de terceros o de exportación. Todo contribuyente debe tener en su local formatos de contingencia autorizados. Los talonarios que ya tengas pueden usarse hasta agotarlos o hasta que la providencia entre en vigencia; después, los que sobren deben anularse, salvo los formatos de contingencia (disposición transitoria primera).
- Si facturo en digital y uso talonario por una falla, ¿qué tengo que hacer después?
- Cuando termine la contingencia, registrar todos los documentos emitidos en papel y enviarlos al día siguiente, en PDF, a tu imprenta digital o a la API del SENIAT, según tu medio principal (artículo 7).
- ¿Qué datos debe llevar una factura?
- Entre otros (artículo 8): la palabra «Factura»; numeración consecutiva y única; número de control en los medios digitales; nombre o razón social, domicilio fiscal y RIF del emisor; fecha (DDMMAAAA) y hora (HH.MM.SS, con a. m. o p. m.); nombre y RIF del comprador, o al menos su cédula o pasaporte si es una persona natural que no necesita la factura para fines tributarios; descripción, cantidad y monto; una (E) junto a lo exento o exonerado; la base imponible y el IVA según cada alícuota; y el total. Si el precio está en moneda extranjera, deben aparecer el monto en divisas, su equivalente en bolívares y el tipo de cambio aplicado.
- ¿Qué cambia si facturo con máquina fiscal?
- Además de los requisitos generales, la factura debe terminar con el logotipo fiscal y el número de registro de la máquina en una misma línea, separados por al menos tres espacios; la descripción del producto puede ser genérica si la máquina limita el texto y debe ir separada del precio; y para que dé derecho a crédito fiscal debe imprimir el nombre o razón social del comprador (artículo 10).
- ¿Y si facturo por medios digitales?
- La factura debe indicar el rango de números de control asignados («N° de Control… desde el N° … hasta el N° …»), formado por un identificador de dos dígitos y un secuencial de hasta ocho, que la primera vez comienza en 00 y en 1; el código de la operación; los datos de la imprenta digital y la fecha de asignación del número de control. Si la factura ocupa varias páginas, todas llevan el mismo número de documento y de control (artículo 9).
- ¿Cómo se emiten las notas de crédito y de débito?
- Por el mismo medio que la factura que modifican, con sus mismos requisitos y haciendo referencia a su fecha, número, número de control y monto. Deben llevar el enunciado «Nota de Débito» o «Nota de Crédito» (artículos 12 y 13).
- ¿Qué cambia en los comprobantes de retención?
- La numeración de los comprobantes de retención de IVA e ISLR debe tener 14 caracteres con el formato AAAAMMSSSSSSSS (año, mes y un secuencial de ocho dígitos). El comprobante debe incluir, entre otros datos, el correo electrónico del proveedor y, cuando aplique, los datos de la imprenta digital (artículo 18).
- Tengo varios locales o puntos de facturación, ¿cómo numero?
- Si no tienes un sistema de facturación centralizado y emites desde distintas áreas, establecimientos o sucursales, cada uno debe tener una numeración consecutiva y única precedida de la palabra «serie» y caracteres que la distingan (artículo 20).
- ¿Puedo diseñar mis facturas a mi manera?
- Sí, según las necesidades de tu negocio, siempre que cumplan los requisitos de la providencia (artículo 22). No pueden tener tachaduras ni enmiendas (artículo 25).
- ¿Hay requisitos especiales por actividad?
- Sí. La providencia fija requisitos adicionales para la venta de boletos aéreos, las loterías y juegos de envite y azar, las facturas por cuenta de terceros, las estaciones de servicio —que pueden usar un documento equivalente con el total diario de operaciones— y los productores y distribuidores de alcohol (título IV, artículos 28 al 37).
- Si uso máquina fiscal, ¿qué obligaciones tengo?
- Entre otras (artículo 47): llevar el libro de control de reparación y mantenimiento, conservar el dispositivo de seguridad y la etiqueta fiscal, transmitir los datos de la memoria fiscal al Sistema Centralizado de Facturación Electrónica mediante el dispositivo de captura, emitir el reporte Z por cada día de operación, informar la pérdida de la máquina en los cinco días continuos siguientes y no tener en el local otra impresora no integrada a la máquina fiscal para informar montos de las operaciones.
- Si cambio de medio de emisión, ¿debo avisar?
- Sí. Quien ya factura con un medio y cambia a otro autorizado debe informarlo ante la Gerencia Regional o el Sector de Tributos Internos de su domicilio fiscal (disposición transitoria segunda).
- ¿Cuándo entra en vigencia?
- A los 180 días continuos contados desde su publicación en Gaceta Oficial (disposición final octava). Contando desde el 21 de octubre de 2026, el plazo se cumple el 19 de abril de 2027. Hasta entonces conviene seguir cumpliendo las normas actuales y planificar el cambio con tu contador.
- ¿Qué normas deroga?
- Deroga las providencias 0474 de 2004, 0456 de 2005, SNAT/2011/0023, SNAT/2011/0071, SNAT/2018/0141 y SNAT/2024/000102, y en lo relativo a facturación, parcialmente, las SNAT/2003/1.677, SNAT/2009/0102 y SNAT/2013/0078, además de cualquier disposición que la contradiga. Las autorizaciones ya otorgadas a imprentas bajo las providencias SNAT/2018/00141 y SNAT/2024/000102 se mantienen vigentes (disposición transitoria tercera).
- ¿Qué pasa si no cumplo?
- El incumplimiento se sanciona conforme al Código Orgánico Tributario (disposición final tercera).
Qué significa para tu negocio
El mensaje de la providencia es claro: el camino es la facturación digital. La máquina fiscal deja de ser obligatoria, el SENIAT ofrecerá canales gratuitos para facturar y el papel queda para emergencias. Para un comercio, eso abre la puerta a facturar desde su propio sistema de ventas conectado a una imprenta digital, sin depender de un equipo físico en cada caja.
Hay tiempo hasta que entre en vigencia, y conviene usarlo: revisar cómo factura hoy tu negocio, qué medio te conviene y si tu sistema de ventas está preparado para emitir los nuevos datos que exige la norma.
La Gaceta Oficial completa