 Leonardo Tapia
· 4 min de lectura · Leonardo Tapia
Requisitos de la factura según la Providencia SNAT/2026/00093: lista de verificación
Todos los datos que debe llevar una factura según la nueva providencia del SENIAT, con los requisitos adicionales para factura digital, máquina fiscal, contingencia, notas de crédito y débito y comprobantes de retención.
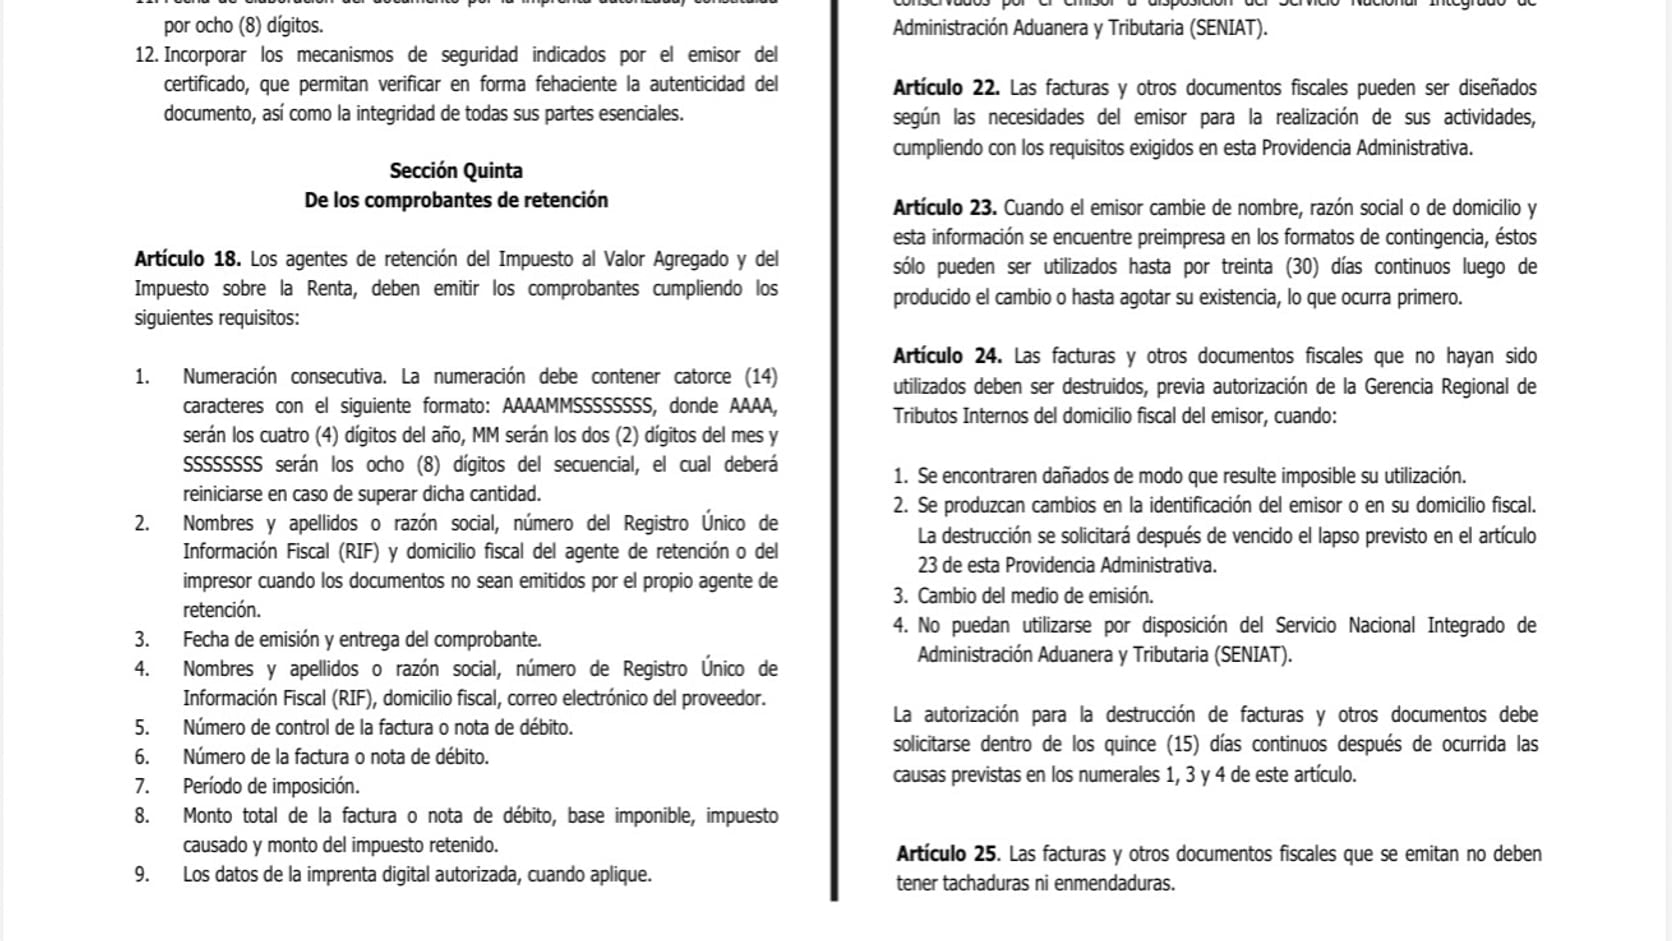
Una lista práctica para revisar tus facturas, o tu sistema de facturación, contra la Providencia SNAT/2026/00093. Cada punto indica el artículo de la norma.
Requisitos de toda factura (artículo 8)
- La denominación «Factura».
- Numeración consecutiva y única.
- Número de control consecutivo y único para cada emisor, en los medios digitales o electrónicos.
- Nombre y apellido o razón social, domicilio fiscal y RIF del emisor.
- Fecha de emisión con ocho dígitos (DDMMAAAA) y hora (HH.MM.SS), indicando a. m. o p. m.
- Nombre o razón social y RIF del comprador. Si es una persona natural que no necesita la factura con fines tributarios, basta con su cédula o pasaporte.
- Descripción del bien o servicio, con cantidad y monto. Lo exento, exonerado o no gravado lleva «(E)» junto a la descripción o al precio.
- Los cargos adicionales, descuentos, bonificaciones, anulaciones u otros ajustes, con su descripción y valor.
- La base imponible del IVA discriminada por alícuota, con el porcentaje, y el monto de lo exento o exonerado.
- El monto total del IVA discriminado por alícuota.
- El valor total de la venta o del servicio.
- Si el precio está en moneda extranjera: ambos montos, en divisas y en bolívares, con el tipo de cambio aplicado.
Los contribuyentes formales del IVA deben añadir la frase «Contribuyentes Formales del IVA» (artículo 8, parágrafo único). Y toda factura debe indicar que se emite conforme a esta providencia (artículo 19).
Si facturas por medios digitales (artículo 9)
- El rango de números de control asignados: «N° de Control… desde el N° … hasta el N° …», con un identificador de dos dígitos y un secuencial de hasta ocho. La primera asignación comienza en 00 y en 1.
- Código de la operación, relacionado con la codificación del inventario o del servicio.
- Si usas imprenta digital: su razón social, RIF y la nomenclatura y fecha de su providencia de autorización.
- Fecha de asignación del número de control, con ocho dígitos.
- Si la factura ocupa varias páginas: el mismo número de documento y de control en todas.
Si facturas con máquina fiscal (artículo 10)
- Al final, en una misma línea, el logotipo fiscal y el número de registro de la máquina, con al menos tres espacios de separación.
- Descripción genérica del producto si la máquina limita el texto.
- La descripción separada del precio por al menos un espacio; si ocupa más de una línea, el precio va en la última.
- Para dar derecho a crédito fiscal: el nombre o razón social del comprador impreso en la factura.
Si usas formatos de contingencia (artículo 11)
- Número de control preimpreso y el rango de números de control asignados.
- La frase «sin derecho a crédito fiscal» en las copias.
- Razón social, RIF y datos de autorización de la imprenta, y la fecha de elaboración de los formatos.
Notas de débito y de crédito (artículos 12 y 13)
- Se emiten por el mismo medio que la factura que modifican.
- Llevan los mismos requisitos de la factura, salvo la palabra «Factura», y el enunciado «Nota de Débito» o «Nota de Crédito».
- Hacen referencia a la fecha, número, número de control y monto de la factura original.
Comprobantes de retención de IVA e ISLR (artículo 18)
- Numeración consecutiva de 14 caracteres con el formato AAAAMMSSSSSSSS: año, mes y un secuencial de ocho dígitos que se reinicia al superarse.
- Datos del agente de retención: nombre o razón social, RIF y domicilio fiscal.
- Fecha de emisión y entrega del comprobante.
- Datos del proveedor, incluido su correo electrónico.
- Número y número de control de la factura o nota de débito, y el período de imposición.
- Monto total, base imponible, impuesto causado e impuesto retenido.
- Los datos de la imprenta digital, cuando aplique.
Disposiciones comunes
- Si emites desde varias áreas, establecimientos o sucursales sin un sistema centralizado, cada uno lleva su numeración precedida de la palabra «serie» (artículo 20).
- Puedes diseñar tus documentos según tus necesidades, siempre que cumplan los requisitos (artículo 22).
- Sin tachaduras ni enmiendas (artículo 25).
- Las órdenes de entrega o guías de despacho solo amparan traslados que no son ventas, con sus propios requisitos (artículos 14 al 16).